浅析中国塑料制品外贸进出口特点
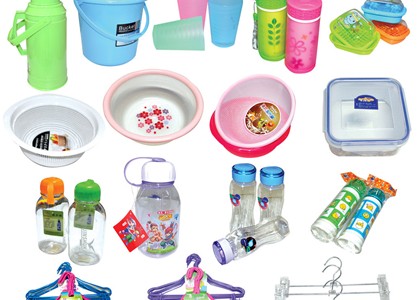
塑料制品行业是中国轻工业的重要组成部分,也是外贸出口的传统优势领域。随着全球环保政策趋严、贸易格局变化以及国内产业升级,中国塑料制品外贸进出口呈现出新的特点。本文从出口、进口及整体趋势三个维度进行简要分析。
一、出口特点
1. 出口规模庞大,但增速波动明显
中国是全球最大的塑料制品生产国和出口国,出口量长期居世界首位。产品涵盖包装、建材、日用、农用等多个领域。受国际市场需求、原材料价格及汇率影响,出口增速呈现周期性波动。例如,2020年疫情期间,口罩、防护服等塑料耗材出口激增;2022年后,海外需求回落,出口增速放缓。
2. 出口市场多元化,但集中于发达国家
主要出口目的地包括美国、欧盟、日本、东盟等。其中,美国是中国塑料制品第一大出口市场。受中美贸易摩擦影响,部分订单向东南亚转移,但中国仍凭借完整产业链和成本优势保持较大份额。对“一带一路”沿线国家出口增长较快。
3. 产品结构以中低端为主,高端产品竞争力待提升
出口产品多为日用塑料、包装材料等劳动密集型产品,技术含量和附加值较低。而工程塑料、特种塑料等高附加值产品出口占比相对较小,部分高端领域仍依赖进口。
4. 出口面临贸易壁垒与环保压力
欧盟、美国等相继出台限塑令、碳关税等政策,对塑料制品的可回收性、生物降解性提出更高要求。中国出口企业面临技术升级和合规成本上升的双重压力。
二、进口特点
1. 进口总量相对较小,但品类集中
中国塑料制品进口规模远小于出口,且以高端产品为主,如高性能工程塑料、特殊用途薄膜、医用塑料等。进口来源地主要为日本、韩国、美国、德国等发达国家。
2. 进口依赖度逐步降低
随着国内技术进步和产能扩张,部分高端塑料制品已实现国产替代,进口依赖度有所下降。但一些关键原材料(如部分特种树脂)仍依赖进口。
3. 进口受下游产业需求驱动
汽车、电子、医疗等行业对高精度、高性能塑料制品需求旺盛,带动相关进口。例如,新能源汽车轻量化需要大量工程塑料,而国内供给尚不能完全满足。
三、整体趋势与挑战
1. 产业升级与绿色转型加速
在“双碳”目标下,可降解塑料、再生塑料成为发展热点。出口企业加快研发环保产品,以适应国际市场需求。
2. 区域转移与竞争加剧
东南亚、印度等新兴经济体凭借更低成本承接中低端塑料制品订单,中国出口面临竞争。国内劳动力成本上升,倒逼企业向自动化、智能化转型。
3. 政策支持与贸易环境不确定性
国家鼓励高附加值产品出口,并通过RCEP等自贸协定拓展市场。但全球贸易保护主义抬头、地缘政治冲突等因素增加外贸风险。
##
中国塑料制品外贸进出口呈现“大出小进、低出高进”的格局。出口以量取胜但利润微薄,进口虽少却关乎高端制造。行业需加快技术创新、绿色转型和市场多元化,以应对全球竞争与环保约束,实现从“塑料大国”向“塑料强国”的转变。
如若转载,请注明出处:http://www.dgyiyongli.com/product/39.html
更新时间:2026-10-30 16:06:01